
НДС для бизнеса на УСН в 2026 году: как считать и не переплатить
Гайд для владельцев бизнеса на УСН, чей годовой доход приближается к порогу НДС. Разбирает две ставки на примере выручки 30 млн рублей и помогает выбрать вариант заранее, до пересечения порога, а не после.
ЧТО ВНУТРИ
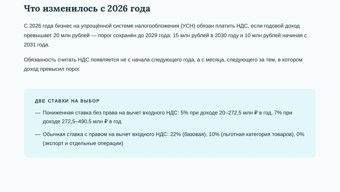
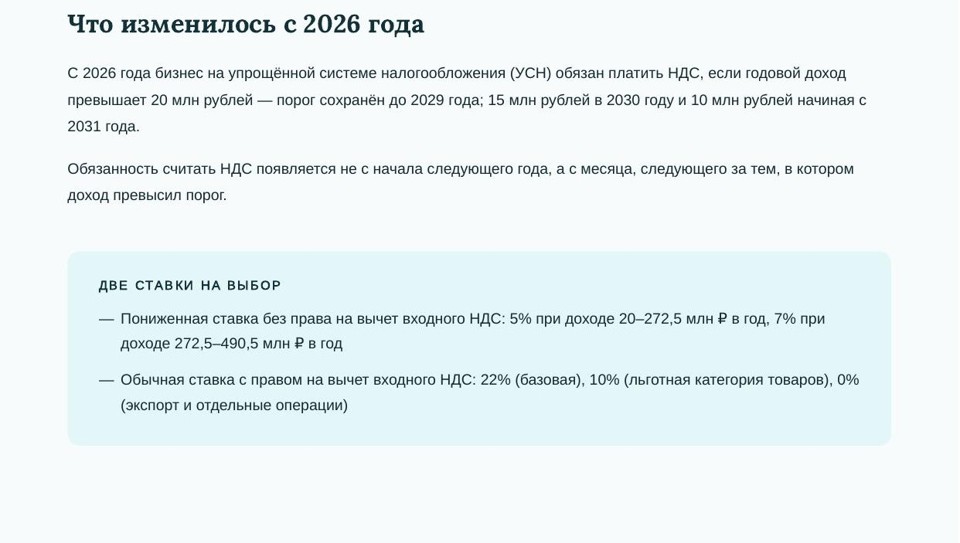
Что изменилось с 2026 года: порог 20 млн рублей сохраняется до 2029 года, затем 15 млн в 2030 и 10 млн с 2031 года
С какого месяца появляется обязанность считать НДС
Две ставки на выбор: 5% и 7% без вычета или 22%, 10% и 0% с вычетом входного НДС
Как оценить долю входного НДС в затратах и сравнить нагрузку на цифрах
Почему ставку нельзя менять произвольно: минимум 12 кварталов подряд
Как заложить НДС в цену или в маржу заранее
Настройка учёта за квартал-два до порога
Пример расчёта на выручке 30 млн рублей и чек-лист готовности
ПОЛНОЕ ОПИСАНИЕ
Доходы растут, до порога в 20 млн рублей остаётся всё меньше, а вопрос про НДС откладывается. Между тем считать налог придётся уже с месяца, следующего за тем, в котором доход превысил порог, и выбор ставки лучше сделать заранее.
В гайде разобраны пороги дохода (20 млн рублей до 2029 года, 15 млн в 2030 году, 10 млн начиная с 2031 года), пониженные ставки без права на вычет входного НДС (5% при доходе 20–272,5 млн рублей в год и 7% при доходе 272,5–490,5 млн рублей) и обычные ставки с вычетом (22% базовая, 10% для льготных категорий, 0% для экспорта и отдельных операций). Пять шагов выбора: оценить долю входного НДС в затратах, сравнить нагрузку на цифрах, учесть правило 12 кварталов подряд для пониженной ставки, заложить НДС в цену или маржу и подготовить учёт заранее. В примере компания с выручкой 30 000 000 ₽ в год без НДС сравнивает 5% без вычета (1 500 000 ₽ к уплате) и 22% с вычетом (5 280 000 ₽ после вычета 1 320 000 ₽ входного НДС с закупок на 6 000 000 ₽) и видит, почему при высокой доле закупок с НДС картина может стать обратной.
На выходе вы получаете порядок сравнения двух вариантов ставки, разобранный числовой пример и чек-лист из пяти пунктов: остаток до порога, оба варианта на реальных затратах, цена и маржа, учётная система и ответственный за НДС.
Для кого: Для владельца бизнеса на УСН, чья выручка приближается к 20 млн рублей, и для бухгалтера или финансового директора, которому нужно объяснить собственнику разницу между ставками с вычетом и без него.
Для компаний и ИП любой гайд, пакет или подписку «Клуб LYVE» можно оплатить по безналичному расчету. Пришлите на почту lyveconsult@gmail.com ваши реквизиты и предмет оплаты (название гайда, пакета или тариф подписки), мы выставим счёт и вышлем его вам на почту. После оплаты пришлём материалы или откроем доступ тем же письмом.
С этим товаром покупают
LYVE Consulting | Все права защищены. Копирование и распространение без письменного разрешения запрещено. 2026г. lyveconsult@gmail.com.